I punti da tenere a mente
- Il rendimento d’asta è un dato storico, distinto dal prezzo di acquisto successivo.
- Il 4,73% lordo va letto insieme alla scadenza nel 2046.
- Rateo, imposte e costi cambiano esborso e risultato netto.
La notizia: tre scadenze, tre impegni diversi
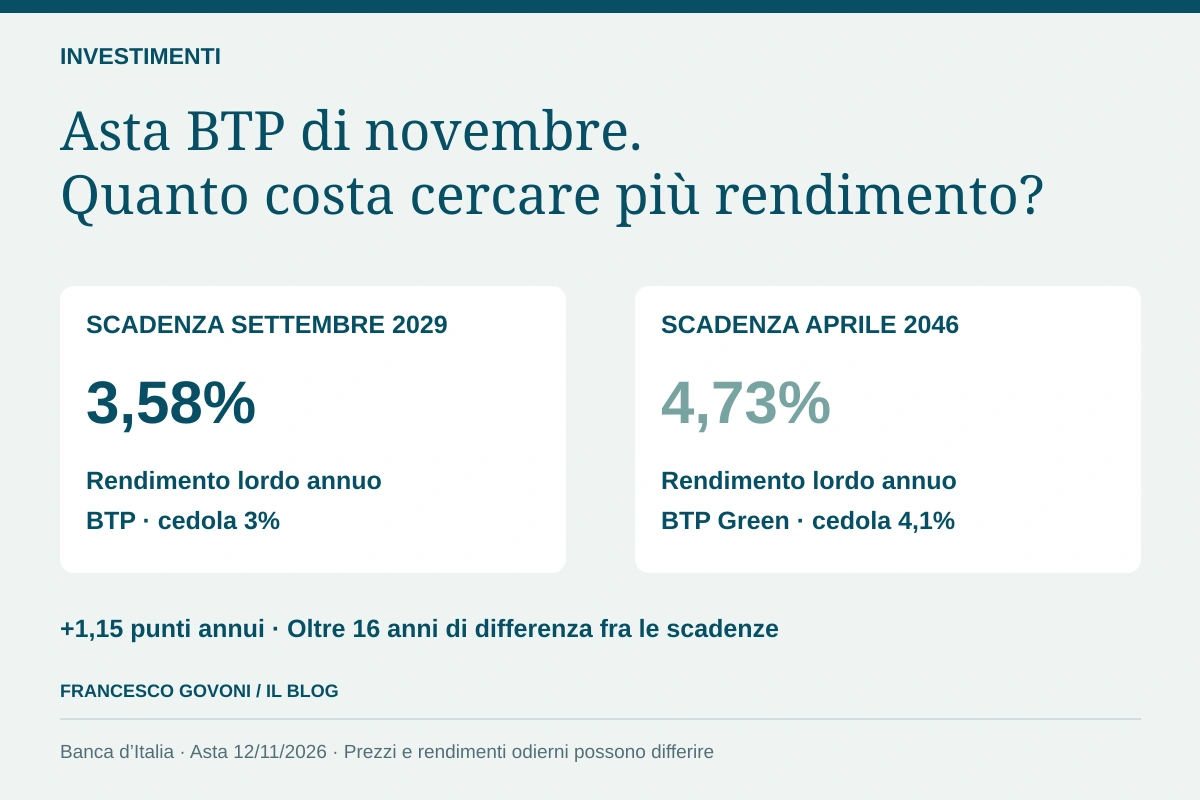
Il confronto riguarda una scelta concreta: quanto rendimento aggiuntivo si ottiene allungando l’impegno? Tra settembre 2029 e aprile 2046 passano oltre sedici anni e mezzo, mentre il rendimento d’asta cresce di 1,15 punti percentuali annui. Quel differenziale va letto insieme alle esigenze di liquidità e alla possibilità di dover vendere prima del rimborso.
Tre titoli a confronto
| Titolo · ISIN | Scadenza | Cedola annua lorda | Prezzo su 100 nominali | Rendimento annuo lordo |
|---|---|---|---|---|
| BTP 2029 · IT0005716839 | 15/09/2029 | 3,00% | 98,51 | 3,58% |
| BTP 2033 · IT0005722845 | 15/09/2033 | 3,35% | 96,15 | 4,04% |
| BTP Green 2046 · IT0005631608 | 30/04/2046 | 4,10% | 92,70 | 4,73% |
Rendimento maggiore, scadenza più lontana
Rendimento annuo lordo (%) · scala da zero
Che cosa misura il rendimento d’asta
La cedola è calcolata sul valore nominale; il rendimento a scadenza tiene conto anche del prezzo pagato e del calendario dei flussi. Non è la somma che viene accreditata ogni anno sul conto. Sul BTP 2033, per esempio, la cedola annua è il 3,35%, mentre il rendimento lordo d’asta è il 4,04%: acquistare sotto cento contribuisce alla differenza.
Il rendimento a scadenza è un indicatore finanziario annualizzato. Per trasformarlo nella crescita composta effettiva dell’intero capitale occorre considerare anche il reinvestimento delle cedole. Se gli interessi vengono spesi o reinvestiti a tassi diversi, il risultato finale cambia. Moltiplicare semplicemente il rendimento annuo per gli anni non ricostruisce il rendimento complessivo.
Un esempio: 10.000 euro nominali sul BTP 2033
Prendiamo il prezzo d’asta di 96,15. Per 10.000 euro di valore nominale, il solo controvalore del titolo è 10.000 × 96,15 / 100 = 9.615 euro. Le cedole sono di 167,50 euro lordi ogni semestre completo, cioè 335 euro lordi su due semestri. Alla scadenza contrattuale il rimborso è di 10.000 euro, se lo Stato adempie.
Il divario tra rimborso e prezzo è 10.000 − 9.615 = 385 euro lordi. Non è un guadagno annuale: matura economicamente lungo il periodo di detenzione ed entra nel calcolo del rendimento insieme alle cedole. Anche 335 / 9.615 = 3,48% circa misura soltanto il rapporto tra cedola annua e prezzo, non il rendimento a scadenza.
Attenzione all’esborso effettivo: 9.615 euro non sono il totale da addebitare. Vanno considerati il rateo degli interessi già maturati e gli eventuali costi dell’intermediario. Comprando tra due stacchi cedola, si riconosce al venditore la quota maturata; la cedola successiva non rappresenta quindi interamente reddito maturato durante il proprio possesso.
Lordo, netto e costi: tre livelli da separare
Per una persona fisica nel regime ordinario fuori dall’attività d’impresa, la tassazione dei proventi dei titoli di Stato italiani è generalmente del 12,5%. Nell’esempio, 335 × (1 − 0,125) = 293,13 euro circa di cedole annue nette, arrotondando il totale annuo. Non è il rendimento netto complessivo dell’investimento.
Per stimare quest’ultimo servono tutti i flussi, la fiscalità applicabile alla differenza di prezzo, le commissioni, gli eventuali oneri del deposito e il bollo applicabile. Il trattamento delle minusvalenze non va confuso con quello delle cedole. Una simulazione che ignora questi elementi può servire a capire il meccanismo, ma non sostituisce un conteggio operativo dell’intermediario.
Il rischio di vendere prima
La scadenza lunga amplifica, a parità delle altre condizioni, la sensibilità del prezzo ai tassi. Se i rendimenti richiesti dal mercato salgono, il prezzo di un’obbligazione a cedola fissa tende a scendere. Il rimborso a cento riguarda la scadenza, non ogni possibile giorno di vendita. Il prezzo ottenibile prima dipende dalle condizioni di mercato e dalla liquidità.
Facciamo una prova di tenuta del bilancio familiare, senza prevedere i prezzi: su 10.000 euro nominali, una quotazione ipotetica di 90 corrisponde a 9.000 euro di controvalore, prima di rateo, costi e imposte. Per una spesa imminente non basta sapere che il titolo rimborserà in futuro: serve capire quanto denaro si potrebbe ricavare nella data necessaria.
Che cosa cambia con il BTP Green
La qualifica Green riguarda la destinazione delle risorse a spese pubbliche con impatto ambientale positivo. Non introduce una garanzia supplementare sul capitale né una protezione dalle oscillazioni dei tassi. Il quadro MEF chiarisce che gli attivi finanziati non costituiscono garanzia per gli investitori e non attribuiscono un trattamento preferenziale rispetto agli altri titoli di Stato.
Nel confronto di questa asta, il Green scade nel 2046. Occorre quindi tenere distinti finalità ambientale e rischio finanziario. Il rendimento più elevato non dimostra che il titolo sia più conveniente per qualsiasi obiettivo; il confronto va fatto rispetto alla durata del bisogno e al resto del patrimonio.
Prima di inserire l’ordine
Una verifica pratica parte da tre domande: quando serviranno i soldi, quale oscillazione temporanea sarebbe sostenibile e quanta esposizione verso lo Stato italiano è già presente? Comprare più BTP con date diverse distribuisce i rimborsi nel tempo, ma mantiene lo stesso emittente. La diversificazione delle scadenze non coincide con quella del rischio di credito.
Un esempio di pianificazione aiuta a ordinare le priorità: se 10.000 euro sono destinati a una spesa prevista nel 2029, un rimborso nel 2046 lascia aperto il problema del disinvestimento. Se invece la spesa è lontana e la liquidità per gli imprevisti è già separata, il confronto può includere orizzonti più lunghi. Sono situazioni ipotetiche: non indicano quale titolo acquistare, ma mostrano perché lo stesso rendimento assume significati diversi secondo la data del bisogno.
Il risultato dell’asta offre un riferimento aggiornato, non una raccomandazione. Prima di acquistare, vanno controllati ISIN, prezzo, rateo e costo totale; prima di allungare la scadenza, va confrontato il rendimento aggiuntivo con l’eventuale necessità di uscire in anticipo. È questo passaggio a rendere utile il confronto tra il 3,58% e il 4,73%.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito