I punti da tenere a mente
- Per confrontare Italia e area euro si usa l’IPCA.
- Per misurare il risultato di un risparmio si confrontano rendimento netto e inflazione dello stesso periodo, tenendo conto della data in cui serviranno i soldi.
Perché si leggono due numeri per l’Italia
Il NIC è l’indice nazionale dei prezzi al consumo per l’intera collettività. Secondo la stima preliminare Istat, a ottobre è salito dello 0,9% rispetto a settembre e del 5,4% rispetto a ottobre 2025. Il tasso annuo era del 4,2% a settembre. Le due variazioni, mensile e annua, rispondono a domande diverse e partono da due basi diverse.
L’IPCA è l’indice armonizzato che consente di confrontare i Paesi europei con una metodologia comune. A ottobre il dato italiano supera quello dell’area euro di 1,6 punti percentuali. In un confronto geografico ha senso affiancare IPCA a IPCA. Per ragionare sulla spesa media in Italia si può invece partire dal NIC, tenendo a mente che è un indice nazionale.
Nella stima italiana l’accelerazione è stata trainata soprattutto dall’energia. I prezzi dei beni energetici sono saliti del 31,4% su base annua e quelli degli alimentari non lavorati del 7,5%. L’inflazione di fondo Istat, che esclude energia e alimentari freschi, è passata dall’1,6% al 2,0%. Il divario aiuta a capire perché il rincaro possa essere più evidente nelle bollette che in altre voci del bilancio.
Come leggere il confronto
L’inflazione annua confronta il livello dei prezzi con quello dello stesso mese di un anno prima. Il 5,4% italiano descrive quindi i dodici mesi già trascorsi. Il dato che conterà per una somma impegnata oggi sarà invece l’inflazione tra oggi e la data in cui quella somma verrà spesa. La stima di ottobre è un riferimento utile per costruire scenari, e il dato completo può ancora essere rivisto.
Il confronto con settembre mostra anche la dimensione dell’accelerazione. Sull’indice armonizzato il tasso italiano è salito di 1,4 punti percentuali, quello dell’area euro di 0,2. Sono variazioni del tasso annuo tra due rilevazioni. Il rincaro dei prezzi tra settembre e ottobre si legge invece nella variazione mensile dell’indice.
Inflazione annua in Italia e nell’area euro
Variazione annua IPCA (%) · scala da zero
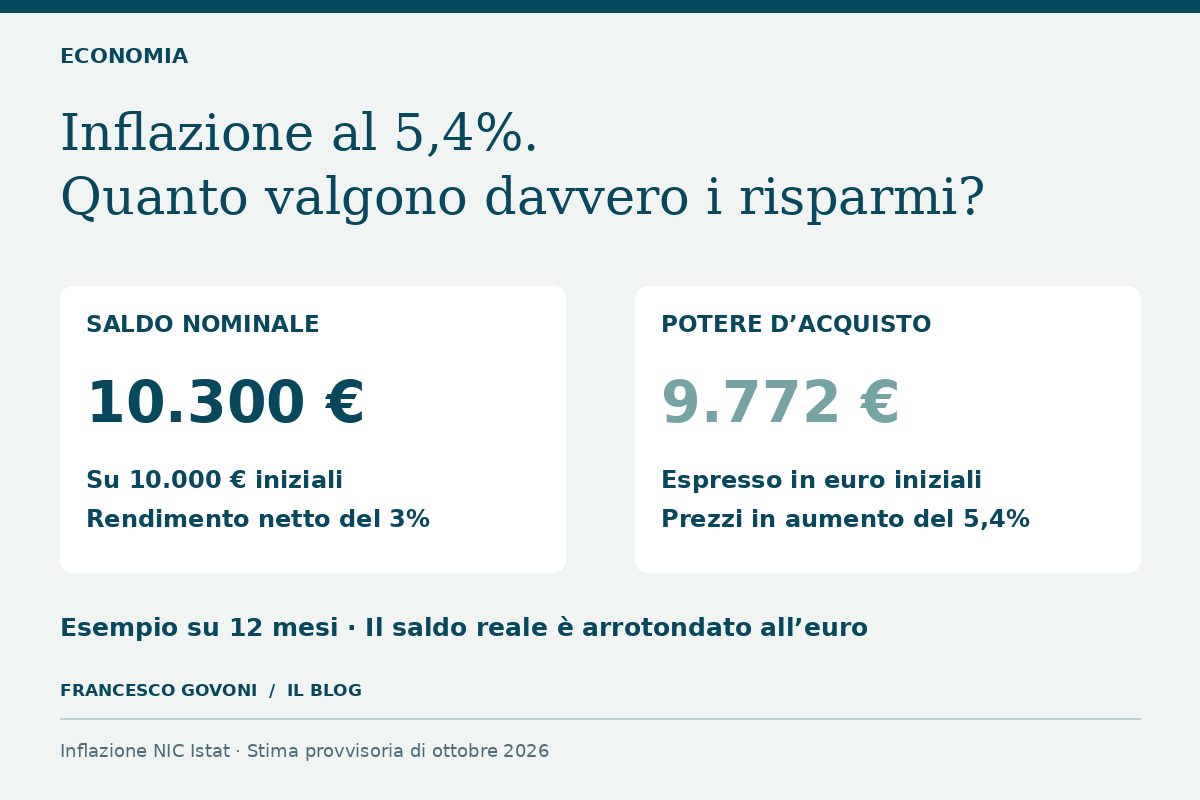
Da 10.300 euro sul conto a 9.772 euro reali
Supponiamo di partire da 10.000 euro e di ottenere, dopo dodici mesi, un rendimento nominale netto del 3%. Il saldo finale è 10.300 euro. Il 3% è un’ipotesi didattica già al netto di imposte e costi, incluse eventuali commissioni e bollo. Il calcolo assume che gli interessi siano accreditati alla fine dell’anno e che nel frattempo non ci siano versamenti o prelievi.
Se nello stesso periodo i prezzi aumentano del 5,4%, un paniere che prima costava 10.000 euro ne costa 10.540. Con il saldo di 10.300 euro mancano 240 euro a prezzi di fine periodo per comprarlo per intero. Per esprimere invece il saldo in euro di inizio periodo, si divide 10.300 per 1,054. Si ottengono 9.772,30 euro, pari a 227,70 euro di potere d’acquisto in meno rispetto al capitale iniziale.
Il rendimento reale si calcola dividendo il fattore di crescita del capitale per quello dei prezzi e sottraendo uno. In questo caso (1,03 ÷ 1,054) − 1 dà circa −2,28%. Sottrarre direttamente 5,4% dal 3% dà −2,4 punti percentuali, una scorciatoia che approssima il risultato. La divisione permette di convertire il saldo nella stessa unità di potere d’acquisto da cui si era partiti.
Un caso limite è il denaro che resta fermo a rendimento zero. Con lo stesso rincaro del 5,4%, il saldo resterebbe a 10.000 euro ma equivarrebbe a circa 9.488 euro iniziali. Nell’esempio, i 300 euro di interessi compensano quindi una parte dell’aumento dei prezzi e riducono la perdita reale.
Lo stesso rendimento in quattro scenari di inflazione
| Prezzi in 12 mesi | Saldo nominale | Saldo in euro iniziali | Rendimento reale |
|---|---|---|---|
| +2,0% | 10.300,00 € | 10.098,04 € | +0,98% |
| +3,0% | 10.300,00 € | 10.000,00 € | 0,00% |
| +5,4% | 10.300,00 € | 9.772,30 € | −2,28% |
| +7,0% | 10.300,00 € | 9.626,17 € | −3,74% |
Quale inflazione conta per una famiglia
Una famiglia che destina una quota elevata del bilancio a riscaldamento e trasporti può registrare rincari diversi da quelli del paniere nazionale. Per una spesa già identificata, come una ristrutturazione prevista fra un anno, è utile distinguere l’indice generale dal prezzo dei lavori. Per una riserva destinata alle spese correnti, hanno invece più peso le voci che assorbono una parte consistente del bilancio familiare.
Anche la scadenza della spesa cambia il confronto. Se i soldi servono tra dodici mesi, il rendimento rilevante è quello disponibile entro quella data, dopo costi e imposte. Per uno strumento venduto prima della scadenza, il prezzo di uscita può cambiare il risultato. Confrontare solo la cedola, o applicare il tasso di un anno a tutto un orizzonte pluriennale, può quindi dare una stima fuorviante del capitale effettivamente spendibile.
La tabella individua una soglia di pareggio. Con un rendimento netto del 3%, il potere d’acquisto resta invariato se nello stesso periodo i prezzi salgono del 3%. Nei mesi successivi, il confronto si può aggiornare usando il saldo effettivo, l’indice coerente con la spesa e lo stesso intervallo di tempo per entrambi.
Il confronto cambia anche se una parte del capitale viene spesa prima della fine dell’anno. In quel caso, per ricostruire il risultato complessivo occorre tenere conto della data dei singoli flussi, perché ciascuna somma resta investita e si confronta con i prezzi per un intervallo diverso.
Dalla notizia alla tua situazione
Le domande giuste partono da te.
Se vuoi capire come un tema si inserisce nei tuoi obiettivi e nel tuo portafoglio, partiamo da un confronto.
Richiedi un primo incontro gratuito